
Blog · Hypotéky
Kým si pozeráte fotky kuchyne, banka počíta tri skratky
Vysnívané bývanie sa v hlave začína obývačkou a výhľadom. V banke sa začína tromi skratkami: LTV, DSTI a DTI. Kto ich pozná skôr, ako podá žiadosť, ušetrí si najnepríjemnejšie prekvapenie: že na byt, ktorý si už vybral, mu banka nepožičia.
Tu je, ako to na Slovensku funguje k dnešnému dňu.
Deväť bánk, jedna regulácia
Hypotéku dnes na Slovensku poskytuje deväť bánk: Slovenská sporiteľňa, VÚB, Tatra banka, ČSOB, UniCredit Bank, Prima banka, 365.bank, mBank a Fio banka. K nim treba prirátať tri stavebné sporiteľne: Prvú stavebnú sporiteľňu, Wüstenrot a ČSOB stavebnú sporiteľňu — ktoré poskytujú úvery na bývanie v inom režime.
Deväť bánk znamená deväť rôznych sadzieb, deväť rôznych prístupov k posudzovaniu príjmu a deväť rôznych odpovedí na tú istú žiadosť. Neznamená to však deväť rôznych pravidiel. Tie sú pre všetky rovnaké a určuje ich Národná banka Slovenska opatrením č. 10/2016.
Od dvojciferných úrokov k jednému percentu a späť
Hypotéky v dnešnej podobe sa na Slovensku začali poskytovať až koncom 90. rokov. Prvou bankou bola VÚB a úroky vtedy začínali v dvojciferných číslach. Do roku 1999 klesla efektívna sadzba pre fyzické osoby na 7,25 až 7,5 % ročne a to bola v tej dobe dobrá správa.
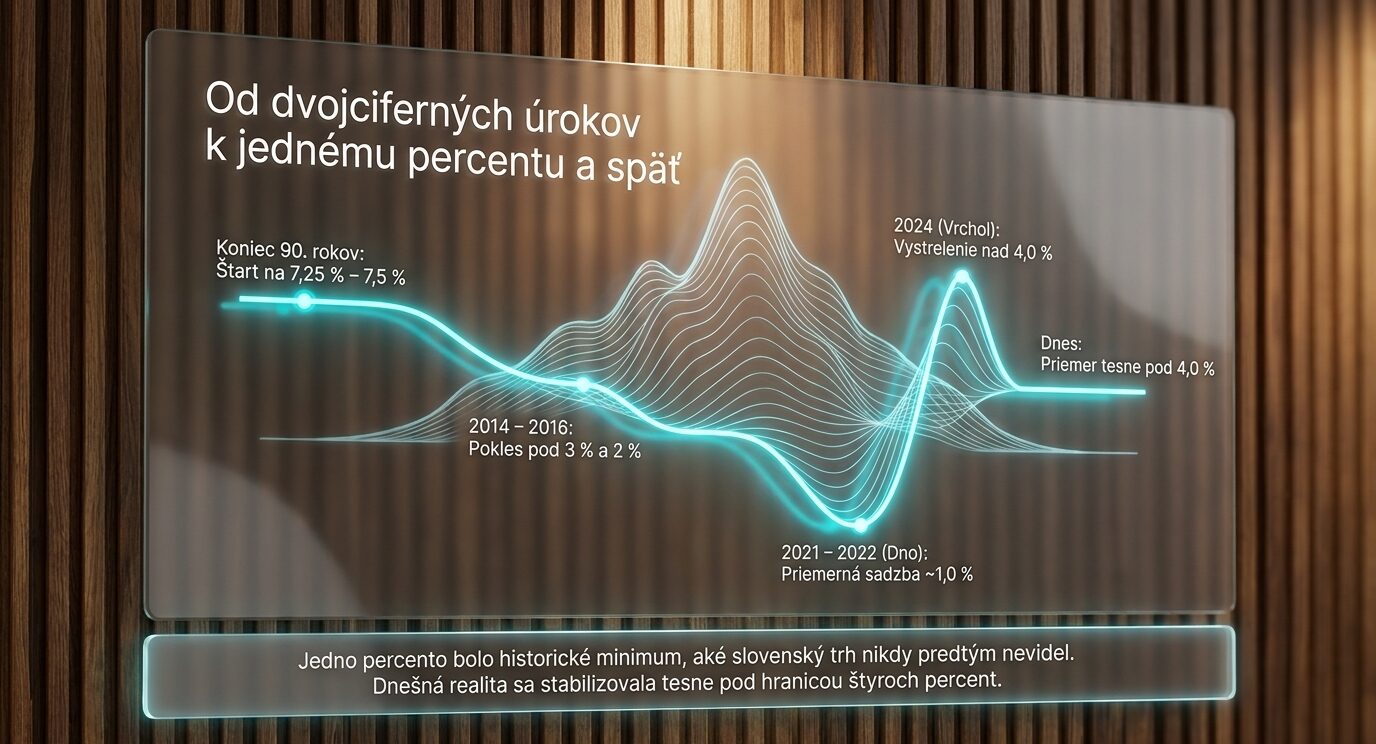
Odvtedy šli sadzby dole takmer nepretržite dvadsať rokov. Hranicu 3 % prekonali smerom nadol v roku 2014, hranicu 2 % v roku 2016. Dno prišlo na prelome rokov 2021 a 2022, keď priemerná sadzba klesla približne na jedno percento. To je historické minimum, aké slovenský trh nikdy predtým nevidel a pravdepodobne dlho neuvidí.
Potom prišla inflácia, Európska centrálna banka začala zdvíhať sadzby a priemer vystrelil nahor. Vrchol nastal v roku 2024, keď sa priemerná sadzba dostala nad 4 %. Odvtedy klesá pomaly a bez dramatických skokov.
Dnes sa priemerná sadzba na nové úvery na bývanie pohybuje tesne pod 4 %.
Tu treba dať pozor na jednu vec. Sadzby, ktoré banky uvádzajú v reklame, sa pohybujú zhruba od 3,4 % do 3,9 %. To sú však najnižšie sadzby pre najbonitnejších klientov, ktorí splnia všetky podmienky: vedený účet, poistenie, určitá výška úveru, určité LTV. Priemer, ktorý reálne dostávajú ľudia, je vyšší. Rozdiel medzi číslom v reklame a číslom v zmluve je bežne niekoľko desatín percentuálneho bodu, čo pri 200-tisícovom úvere robí desiatky eur mesačne.
Čo banka naozaj počíta
Regulácia stanovuje štyri limity a všetky musia sedieť naraz.
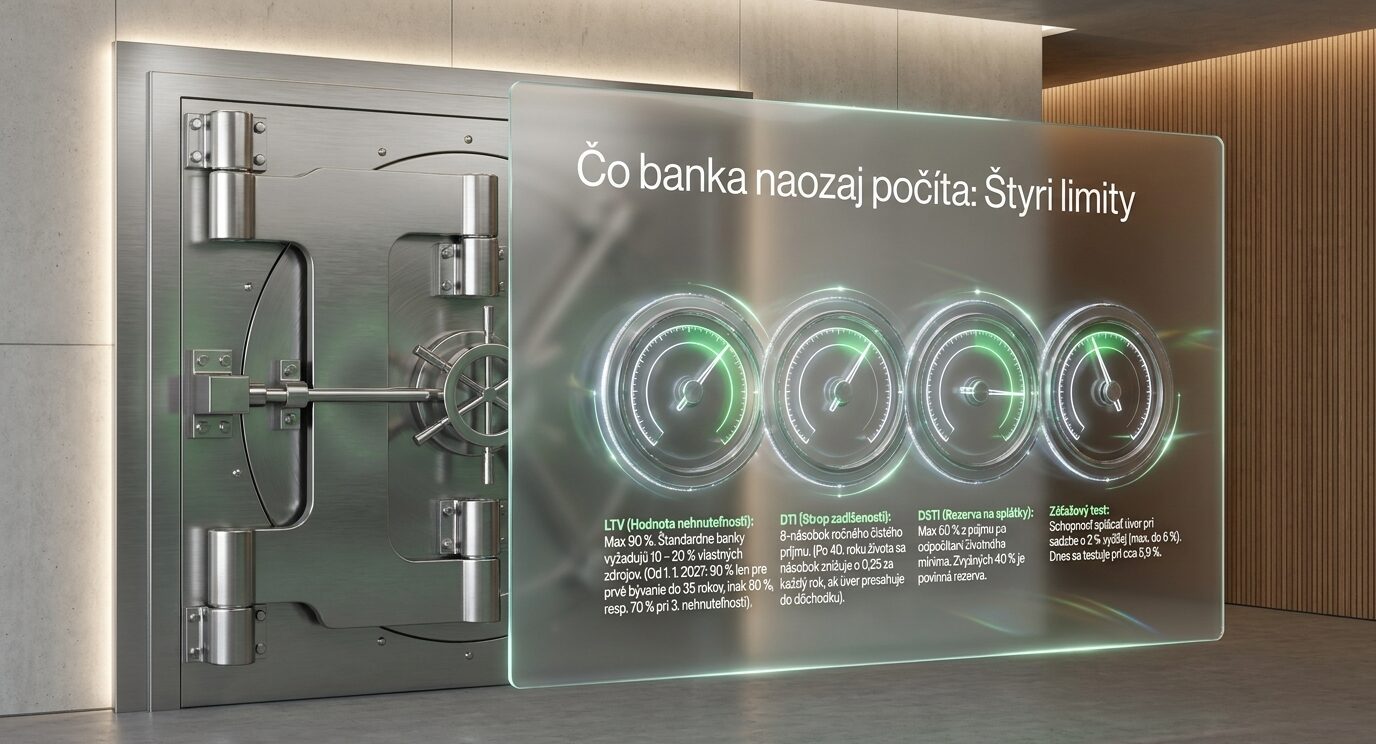
LTV — koľko banka požičia oproti hodnote nehnuteľnosti. Dnes maximálne 90 %, pričom úverov nad 80 % môže banka poskytnúť len obmedzený objem. V praxi to znamená vlastné zdroje aspoň 10 až 20 % z ceny. Od 1. januára 2027 sa pravidlá rozdelia: 90 % zostane pre prvé bývanie žiadateľov do 35 rokov, štandard bude 80 % a pri tretej a ďalšej nehnuteľnosti klesne limit na 70 %.
DSTI — koľko zostane na splátky. Banka od čistého príjmu odpočíta životné minimum celej domácnosti a z toho, čo zostane, môže na splátky ísť najviac 60 %. Zvyšných 40 % je povinná finančná rezerva.
DTI — strop celkovej zadlženosti. Osemnásobok ročného čistého príjmu. Po štyridsiatke sa tento násobok znižuje o 0,25 za každý rok veku, minimálne však na trojnásobok a uplatní sa len vtedy, ak by sa úver splácal aj po 65. roku života.
Záťažový test. Banka nepočíta splátku s dnešnou sadzbou, ale so sadzbou o dva percentuálne body vyššou (maximálne však do 6 %). Pri dnešných necelých 4 % teda testuje schopnosť splácať pri takmer 6 %. Maximálna splatnosť je 30 rokov.
Prečo dieťa zníži hypotéku o desaťtisíce
Toto je časť, ktorú väčšina ľudí nečaká.
Životné minimum od 1. júla 2026 je 295,22 € na prvú dospelú osobu, 205,96 € na druhú dospelú osobu v domácnosti a 134,80 € na každé nezaopatrené dieťa. Každé dieťa teda zvyšuje povinnú rezervu, ktorú banka odráta pred výpočtom splátky.
Modelový prepočet podľa metodiky NBS na pár s čistým príjmom 2 400 € mesačne, splatnosť 30 rokov, testovaná sadzba 5,9 %:
- bez dieťaťa – maximálna splátka 1 139 €, maximálny úver približne 192 700 €
- s jedným dieťaťom – maximálna splátka 1 058 €, maximálny úver približne 179 000 €
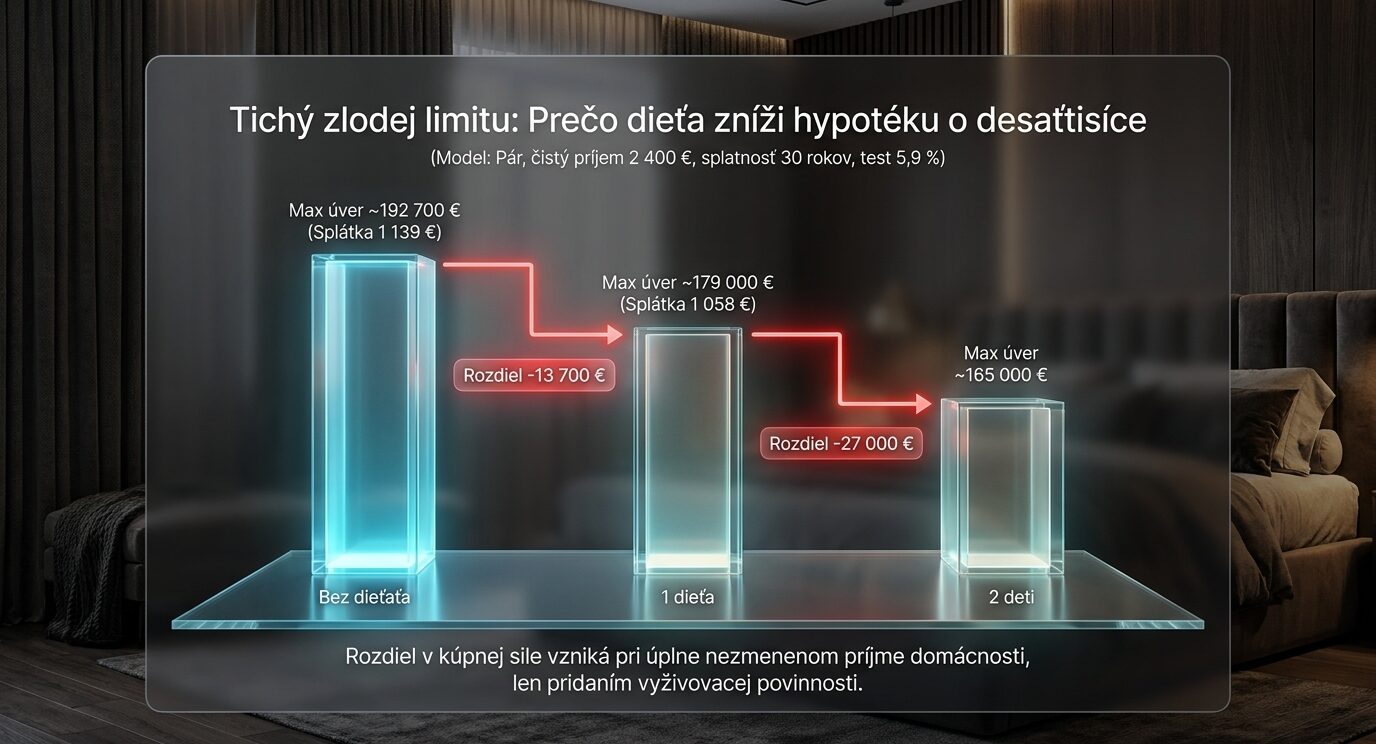
Rozdiel je takmer 14 000 eur pri nezmenenom príjme. Pri dvoch deťoch zhruba 27 000 eur.
Materská: dva údery naraz
Väčšina bánk materské aj rodičovský príspevok ako príjem akceptuje. Slovenská sporiteľňa ich napríklad uvádza priamo v zozname akceptovaných príjmov. Problém nie je v tom, či sa počítajú. Problém je, koľko robia.
Materské predstavuje 75 % denného vymeriavacieho základu a poberá sa 34 týždňov, u osamelej matky 37 a pri dvojčatách 43 týždňov. Potom nasleduje rodičovský príspevok: 500,10 € mesačne pre rodiča, ktorý predtým poberal materské, a 364,80 € pre toho, kto naň nárok nemal.
Tu prichádza ten dvojitý úder. Príjem domácnosti klesne a zároveň sa zvýši povinná rezerva o životné minimum dieťaťa. Oba efekty tlačia rovnakým smerom.
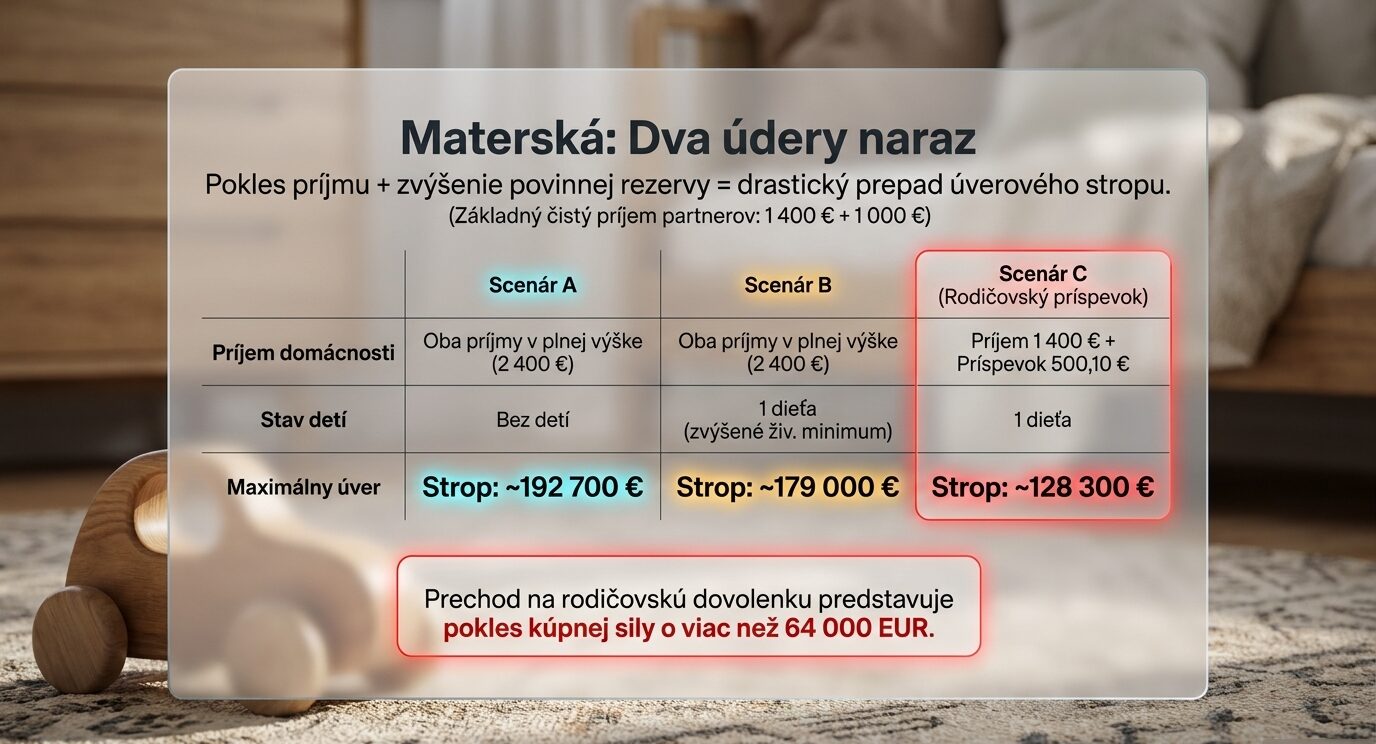
Ten istý modelový pár, kde jeden z partnerov prejde z čistej mzdy 1 000 € na rodičovský príspevok 500,10 €:
- bez dieťaťa, oba príjmy – približne 192 700 €
- jedno dieťa, jeden rodič na rodičovskom príspevku – približne 128 300 €
Pokles o viac než 64 000 eur. To nie je rozdiel v úrokovej sadzbe ani vo výbere banky. To je rozdiel v tom, kedy bola žiadosť podaná.
Kedy teda podať žiadosť
Z čísel vyplýva jednoznačná odpoveď: kým sú oba príjmy v plnej výške a v domácnosti ešte nie je dieťa.
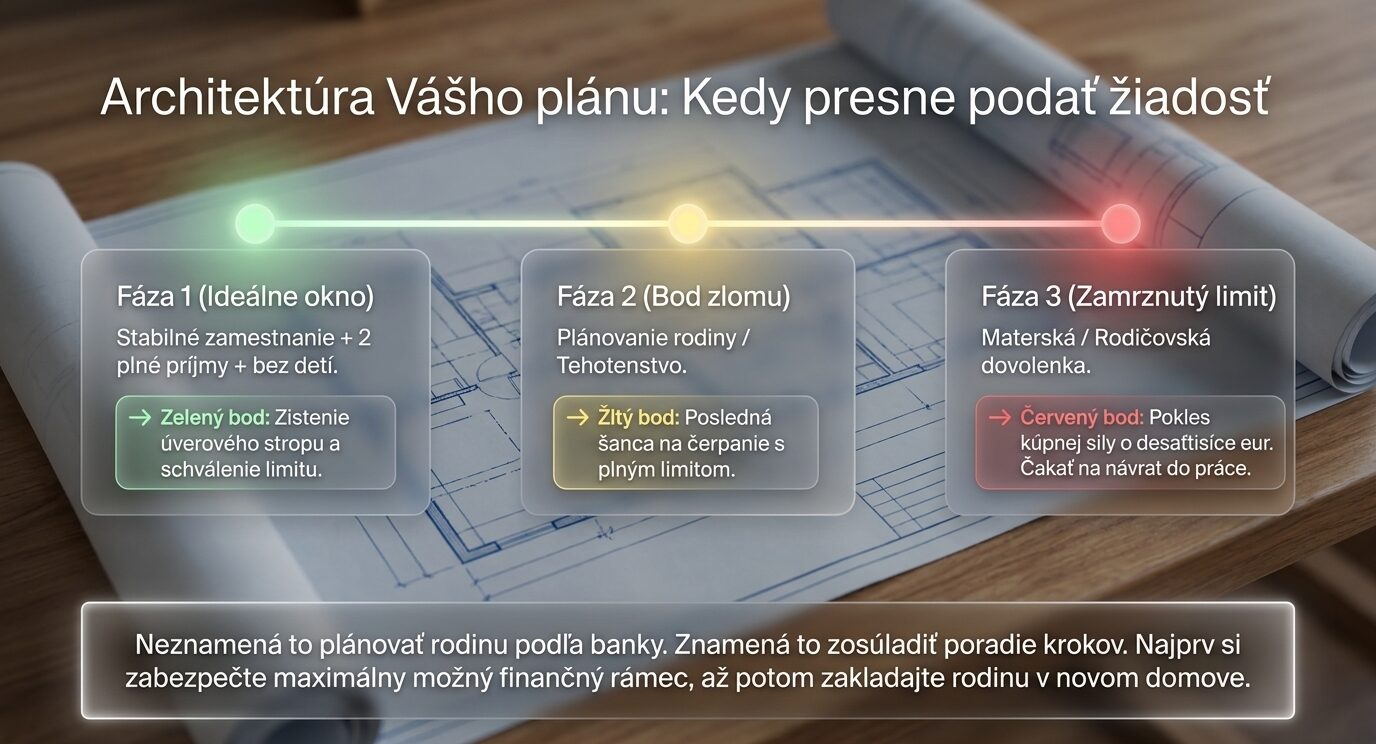
Neznamená to plánovať rodinu podľa banky. Znamená to, že ak je kúpa bývania v horizonte jedného až dvoch rokov a rodina sa zároveň chystá rozrastať, poradie týchto dvoch krokov rozhoduje o desaťtisícoch eur.
Ak je dieťa už na ceste alebo na svete, väčšinou je lepšie počkať na návrat do práce než žiadať počas rodičovskej dovolenky. Výnimkou je situácia, keď má druhý partner príjem dostatočne vysoký na to, aby limit utiahol sám.
Čo hypotéku najčastejšie zabrzdí
Skúsenosť z bánk hovorí, že žiadosti nepadajú na dramatických veciach. Padajú na drobnostiach, o ktorých žiadateľ ani nevie, že sú problém.
Úverový register. Banky si vzájomne zdieľajú platobnú disciplínu klientov cez Spoločný register bankových informácií, ktorý prevádzkuje Slovak Banking Credit Bureau. Je v ňom 17 bánk a údaje sa uchovávajú päť rokov po skončení zmluvného vzťahu. Zabudnutá splátka spred troch rokov tam stále je.
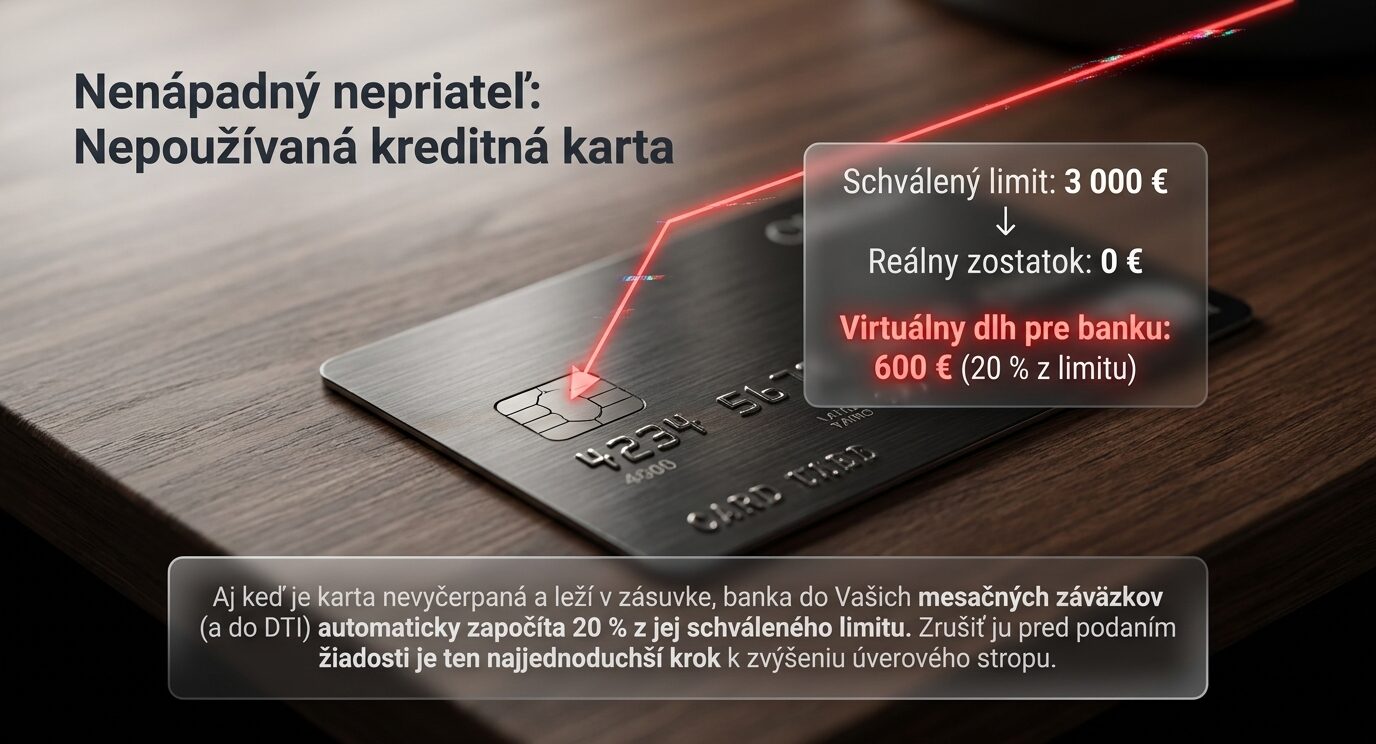
Kreditná karta a povolené prečerpanie. Aj keď sú nevyčerpané, do záväzkov sa započítava 20 % ich limitu. Nepoužívaná kreditka s limitom 3 000 € tak znižuje úverový strop, hoci na nej nie je ani euro dlhu. Zrušiť ju pred podaním žiadosti je jedna z najjednoduchších vecí, ktoré sa dajú urobiť.
Skúšobná doba a krátke zamestnanie. Banky spravidla vyžadujú trvanie pracovného pomeru aspoň tri mesiace a príjem posudzujú za dlhšie obdobie. Zmena zamestnávateľa mesiac pred žiadosťou je najčastejší dôvod odkladu.
Pracovný pomer na dobu určitú. Nie je automatická prekážka, ale banka sa pozerá na to, ako dlho zmluva ešte platí a či bola v minulosti predlžovaná.
Vlastné zdroje. Pri LTV 80 % treba mať k dispozícii pätinu ceny nehnuteľnosti plus náklady na znalecký posudok, poplatky a kataster. Toto je v praxi najčastejšia brzda mladých žiadateľov.
Nesprávny odhad ceny nehnuteľnosti. Banka nepožičiava z kúpnej ceny, ale zo znaleckej hodnoty. Ak je znalecká hodnota nižšia než dohodnutá cena, chýbajúcu sumu musí dofinancovať kupujúci z vlastného.
Dva benefity, na ktoré sa zabúda
Daňový bonus na zaplatené úroky. Pri zmluvách uzavretých od roku 2024 predstavuje 50 % zo zaplatených úrokov, maximálne 1 200 € ročne, a poberá sa päť rokov. Podmienkou je vek 18 až 35 rokov v deň podania žiadosti a príjem do 1,6-násobku priemernej mzdy. Pri zmluvách z roku 2026 do 2 592 € mesačne. Oproti starším zmluvám je to trojnásobné zvýšenie stropu zo 400 na 1 200 eur.
Hypotekárna pomoc. Pre úvery uzavreté pred 1. januárom 2024, ktorým po refixácii vzrástla splátka, pokrýva 75 % z tohto nárastu, maximálne 150 € mesačne. Od mája 2026 ju administrujú priamo banky, nie úrady práce. Nezapojili sa však všetky, takže to treba overiť priamo vo svojej banke.
Než sa začne pozerať na byty
Poradie krokov je dôležitejšie, než sa zdá. Najprv číslo, potom nehnuteľnosť, nie naopak. Orientačný strop sa dá prepočítať v kalkulačke úverového stropu, ktorá počíta presne podľa pravidiel NBS vrátane záťažového testu a životného minima na deti. Konkrétnu splátku pri rôznych sadzbách a splatnostiach ukáže hypotekárna kalkulačka.
Ak sa medzi vysneným bývaním a vypočítaným stropom objaví medzera, takmer vždy sa s ňou dá niečo urobiť, ale len dovtedy, kým nie je podpísaná rezervačná zmluva.
Rád si to s Vami prejdem osobne, aby ste boli pripravený na každú situáciu.
Zdroje
- Národná banka Slovenska — Opatrenie NBS č. 10/2016 Z. z. (úplné znenie, slov-lex): § 2, § 4, § 6, § 7, § 8a
- Národná banka Slovenska — Otázky a odpovede k zavedeniu rozdielnych limitov pre LTV (platnosť od 1. 1. 2027)
- Národná banka Slovenska — Nástroje finančnej stability: DTI
- Národná banka Slovenska — Priemerné úrokové miery z úverov bánk (banková úroková štatistika)
- Slovenská technická univerzita — Vývoj hypotekárneho trhu na Slovensku (historické sadzby 1997–1999)
- MPSVR SR — Výška životného minima od 1. júla 2026
- Sociálna poisťovňa — Materské: ďalšie informácie
- Štatistický úrad SR — Priemerná mesačná mzda v hospodárstve SR za rok 2025 (1 620 €)
- Slovak Banking Credit Bureau — Spoločný register bankových informácií
- Slovenská sporiteľňa — Podmienky hypotéky (akceptované druhy príjmu)
- Zákon č. 595/2003 Z. z. o dani z príjmov — § 33a daňový bonus na zaplatené úroky
- Vlastný modelový prepočet podľa metodiky NBS (anuita, záťažový test 5,9 %, splatnosť 30 rokov)
Poznámka: úrokové sadzby a sumy životného minima sa menia. Údaje platia k augustu 2026.