
Blog · Dôchodok
Tri piliere dôchodku. Jeden istý, jeden politický, jeden dobrovoľný.
Dôchodok na Slovensku stojí na troch rôznych princípoch. Prvý je istý, ale nestačí. Druhý môže byť dobrý, ale jeho pravidlá mení každá vláda podľa potreby. Tretí je dobrovoľný bonus, ktorý má zmysel len za jednej podmienky. Tu je, ako to celé funguje k dnešnému dňu.
Prvý pilier: prietokový ohrievač, nie nádrž
Sociálna poisťovňa nešetrí peniaze na dôchodok nikomu. Zo mzdy ide na starobné poistenie 18 %.
4 % platí zamestnanec, 14 % zamestnávateľ. Tieto peniaze však neputujú na žiadny osobný účet. Idú okamžite von, na dôchodky tých, ktorí poberajú dôchodok práve teraz.
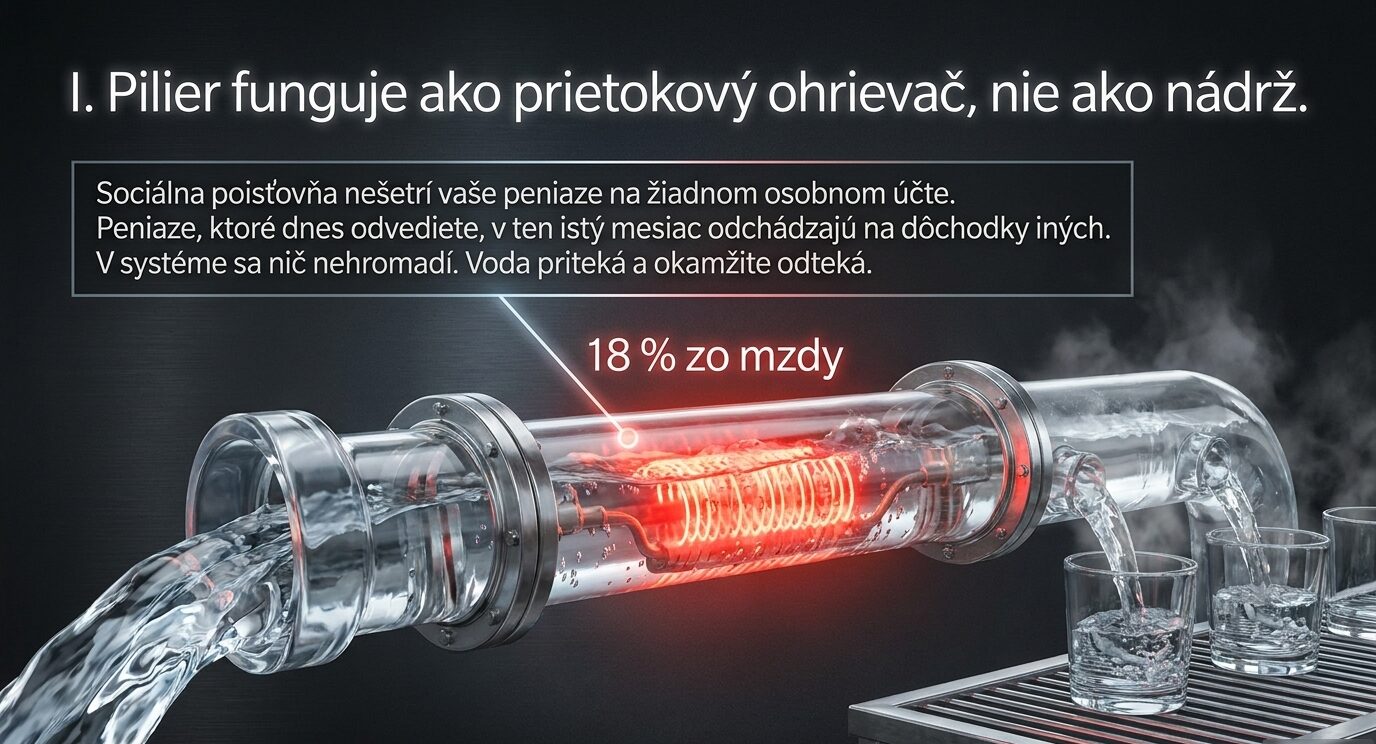
Je to presne ako prietokový ohrievač vody. Voda priteká na jednej strane a v tú istú chvíľu odteká na druhej. Nič sa v ňom nehromadí. Peniaze, ktoré dnes odvedie pracujúci človek, v ten istý mesiac vyplatí Sociálna poisťovňa niekomu inému na starobný dôchodok, invalidný dôchodok, vdovský či sirotský dôchodok.
Výška budúceho dôchodku z prvého piliera závisí od odpracovaných rokov a od pomeru vlastnej mzdy k priemernej mzde v ekonomike.
Systém funguje na medzigeneračnej solidarite: dnešní pracujúci platia dôchodky dnešným dôchodcom a spoliehajú sa, že to isté raz urobí ďalšia generácia za nich.
Druhý pilier: dobrý nápad, ktorý si vláda upravuje podľa seba
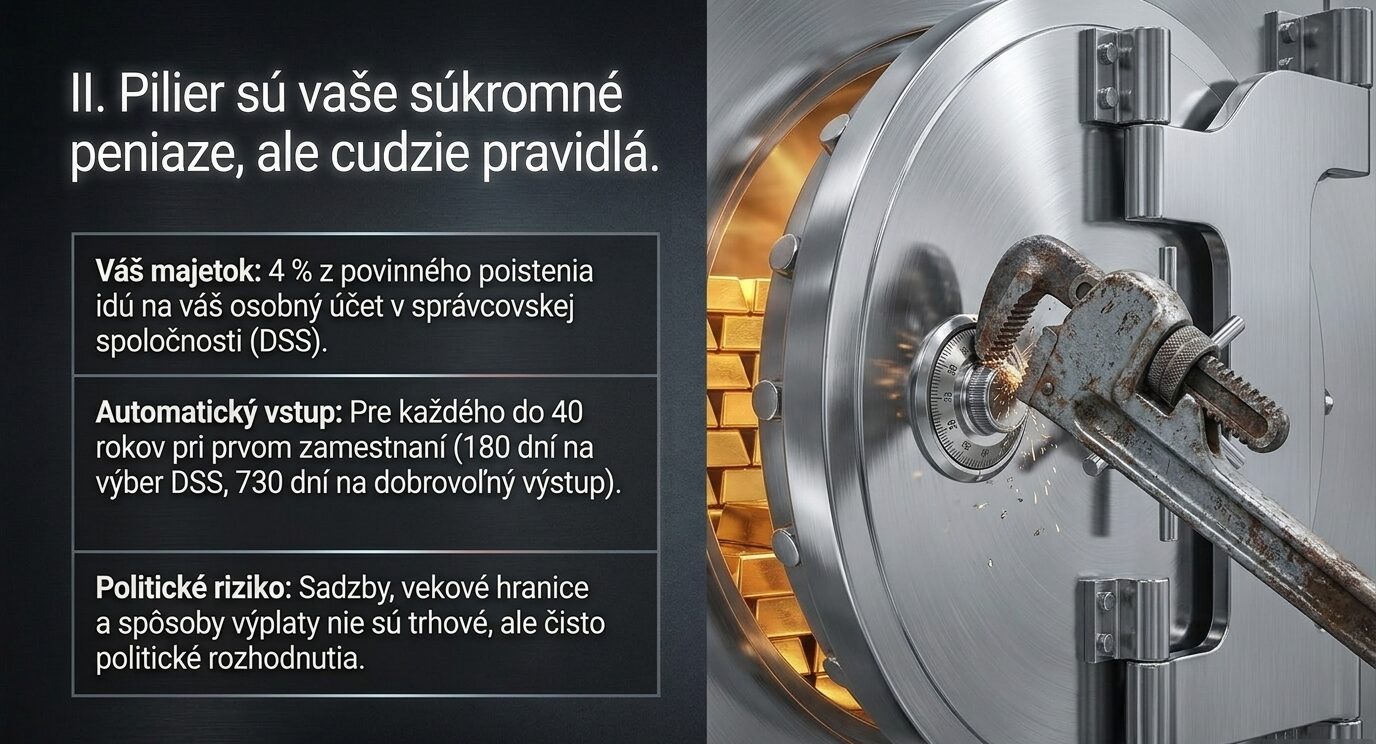
Druhý pilier funguje inak. 4 % z povinného starobného poistenia ide na osobný účet v súkromnej správcovskej spoločnosti (DSS), kde sa peniaze investujú a zhodnocujú. Na papieri je to jednoduché: čím dlhšie peniaze rastú, tým väčší kapitál na dôchodok. V praxi je 2. pilier najviac prestavovaná časť celého dôchodkového systému.
Pilier vznikol v roku 2005 kedy z povinného starobného poistenia išlo do 2. piliera 9 %. V roku 2012 odvod znížila na 4 % a naplánovala postupný návrat na 6 % do roku 2024. Sadzba skutočne rástla na 5,25 % v roku 2021, na 5,5 % v rokoch 2022 a 2023. Potom prišiel konsolidačný balík verejných financií a od januára 2024 sadzbu vrátil späť na 4 %. Na tejto úrovni zostáva aj v roku 2026.
Za dvadsať rokov existencie mal 2. pilier štyri kolá otvárania a zatvárania pre nových sporiteľov aj pre výstup.
To je podstata rizika: peniaze v druhom pilieri sú súkromné a patria sporiteľovi, ale pravidlá okolo nich – sadzba, veková hranica, spôsob výplaty – sú politické rozhodnutie a menia sa podľa aktuálneho stavu štátneho rozpočtu.
Od 1. mája 2023 je vstup do druhého piliera automatický pre každého, kto sa prvýkrát zamestná alebo začne platiť odvody a nemá viac ako 40 rokov. Sociálna poisťovňa mu pridelí DSS, ak si ju sám nevyberie do 180 dní, a účastník má následne 730 dní na to, aby z piliera úplne vystúpil. Dobrovoľne vstúpiť môže ktokoľvek dôchodkovo poistený do veku 40 rokov.
Na Slovensku dnes pôsobí päť DSS: Allianz, Kooperativa, NN, Uniqa a VÚB Generali. Spravujú spolu vyše 22 miliárd eur pre viac ako dva milióny sporiteľov.
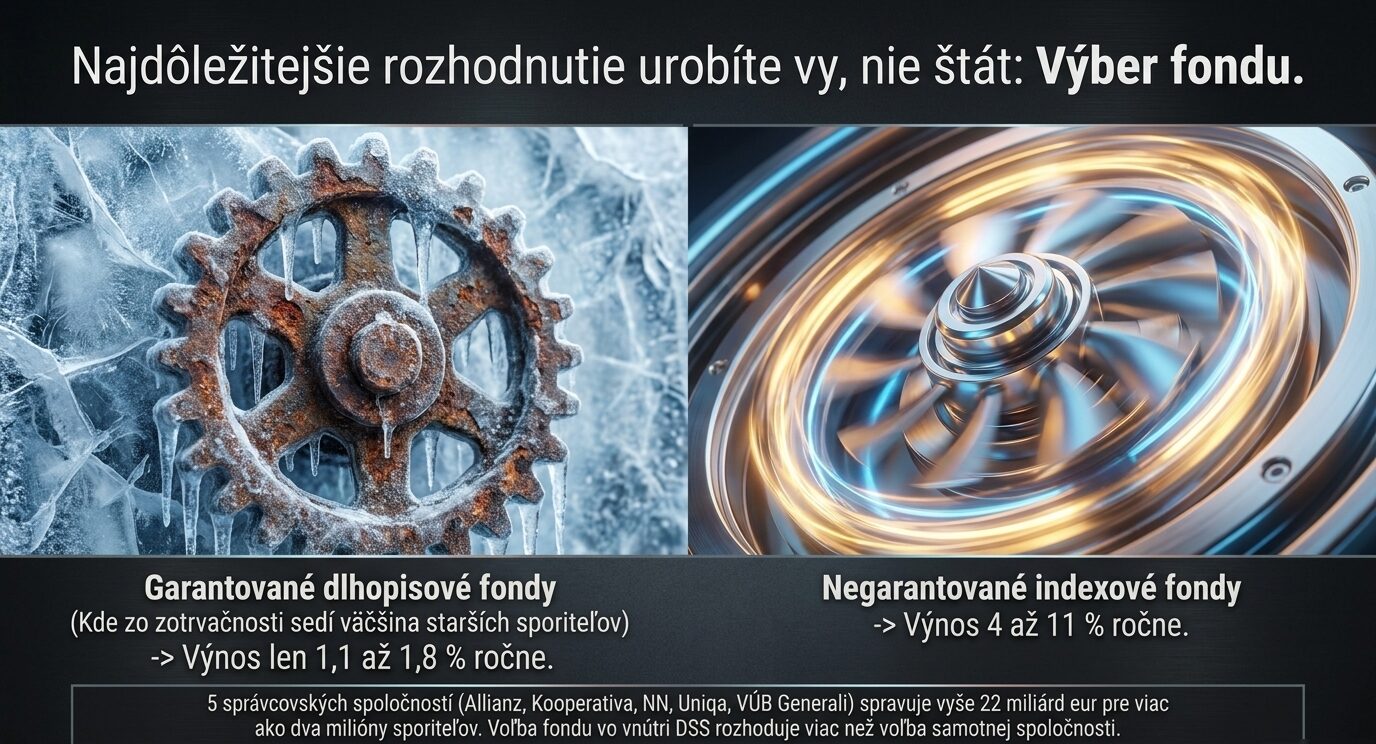
Voľba fondu vo vnútri DSS rozhoduje viac než voľba samotnej spoločnosti. Podľa porovnania k 31. 7. 2026 sa dlhopisové garantované fondy naprieč trhom zhodnocujú od vzniku len o 1,1 až 1,8 % ročne. Akciové a indexové negarantované fondy dosahujú od vzniku 4 až 11 % ročne. Časť sporiteľov, najmä starších ročníkov pritom stále sedí v konzervatívnych garantovaných fondoch, kam ich zaradili automaticky, bez toho, aby si to niekedy zmenili.
Aktuálne zhodnotenie fondov jednotlivých DSS si vie každý skontrolovať napríklad na porovnávači VÚB Generali.
Tretí pilier: dobrý benefit, zlý spôsob ako investovať navyše
Tretí pilier je čisto dobrovoľné doplnkové dôchodkové sporenie cez doplnkovú dôchodkovú spoločnosť (DDS). Na Slovensku pôsobia štyri: NN Tatry-Sympatia, Uniqa, Stabilita a DDS Tatra banky.
Poplatky sú zákonom obmedzené, ale nie zanedbateľné – až 1,2 % ročne za správu príspevkového fondu a k tomu poplatok za zhodnotenie majetku. Vlastné príspevky sa dajú odpočítať zo základu dane do výšky 180 € ročne, čo pri 19 % sadzbe znamená úsporu okolo 34 € ročne. Peniaze, ktoré do fondu vloží zamestnávateľ, sú u zamestnanca oslobodené od dane aj odvodov a zamestnávateľ si ich môže uplatniť ako daňový výdavok do 6 % z vymeriavacieho základu zamestnanca.
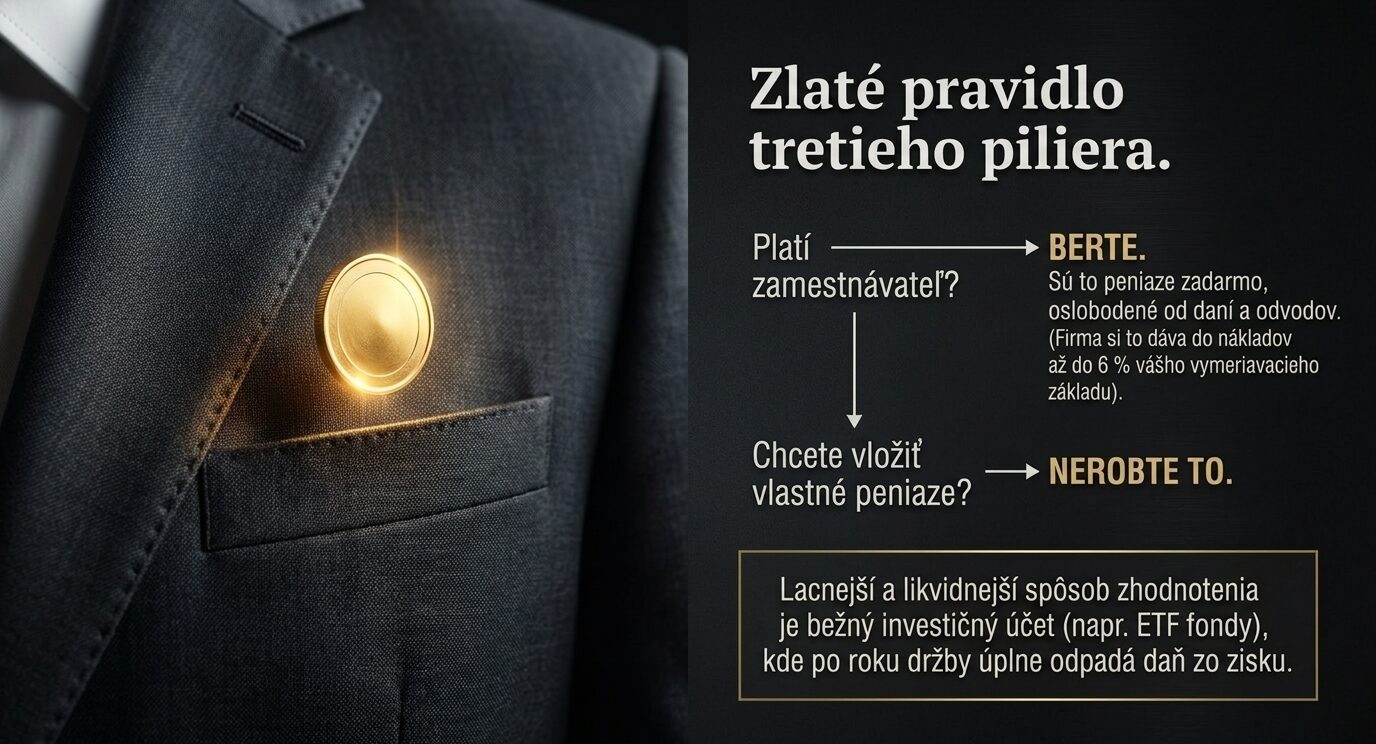
V tom je aj odpoveď na otázku, či sa oplatí sporiť si viac, než koľko dáva zamestnávateľ. Neoplatí sa. Vlastné peniaze v treťom pilieri sú na desať rokov prakticky zamrznuté, daňová úspora je stropovaná nízkou sumou a poplatky 1,2 % ročne dlhodobo odhryzávajú väčší kus výnosu, než si väčšina sporiteľov uvedomuje. Pri dlhodobom horizonte existujú lacnejšie a likvidnejšie spôsoby, ako rovnaké peniaze zhodnotiť – napríklad bežný investičný účet s ETF fondmi, kde po roku držby odpadá aj daň zo zisku úplne.
Príspevok zamestnávateľa je iná vec. Sú to peniaze navyše, ktoré by inak nedostal nikto. Tie sa oplatí vziať vždy.
Čo si z toho odniesť
Prvý pilier sa spolieha na budúcich pracujúcich a jeho výška sa dá len ťažko ovplyvniť. Druhý pilier stojí za pozornosť, ale s vedomím, že pravidlá menia politici, nie trh. Tretí pilier má zmysel presne do výšky toho, čo dáva zamestnávateľ – nič viac.
To, ako veľmi na dôchodok stačia tieto tri piliere dokopy, sa dá orientačne prepočítať v dôchodkovej kalkulačke.
Ak z výsledku vyjde medzera, oplatí sa ju prebrať osobne – kým je čas ju doťahovať postupne, nie naraz.
Zdroje
- Sociálna poisťovňa — Tabuľky platenia poistného od 1. 1. 2026
- Sociálna poisťovňa — Sadzba príspevkov do II. dôchodkového piliera v roku 2026 zostáva na úrovni 4 %
- Sociálna poisťovňa — Sadzba príspevkov na starobné dôchodkové sporenie (II. pilier) v roku 2024
- MPSVR SR — I. pilier: dôchodkové poistenie; Vstup do II. piliera; Doplnkové dôchodkové sporenie
- NN Slovensko — Zmeny v II. pilieri 2012–2021
- ADSS — 15 rokov druhého piliera na Slovensku; zoznam členských DSS
- VÚB Generali — Porovnanie fondov s konkurenciou (dáta k 31. 7. 2026)
- Zákon č. 43/2004 Z. z. o starobnom dôchodkovom sporení
- Zákon č. 650/2004 Z. z. o doplnkovom dôchodkovom sporení
- Finančná správa SR — Zníženie základu dane o príspevky na DDS